Ab 20. November: „Jetzt kaufen, später zahlen“ gilt als Kredit.
10 Min Read
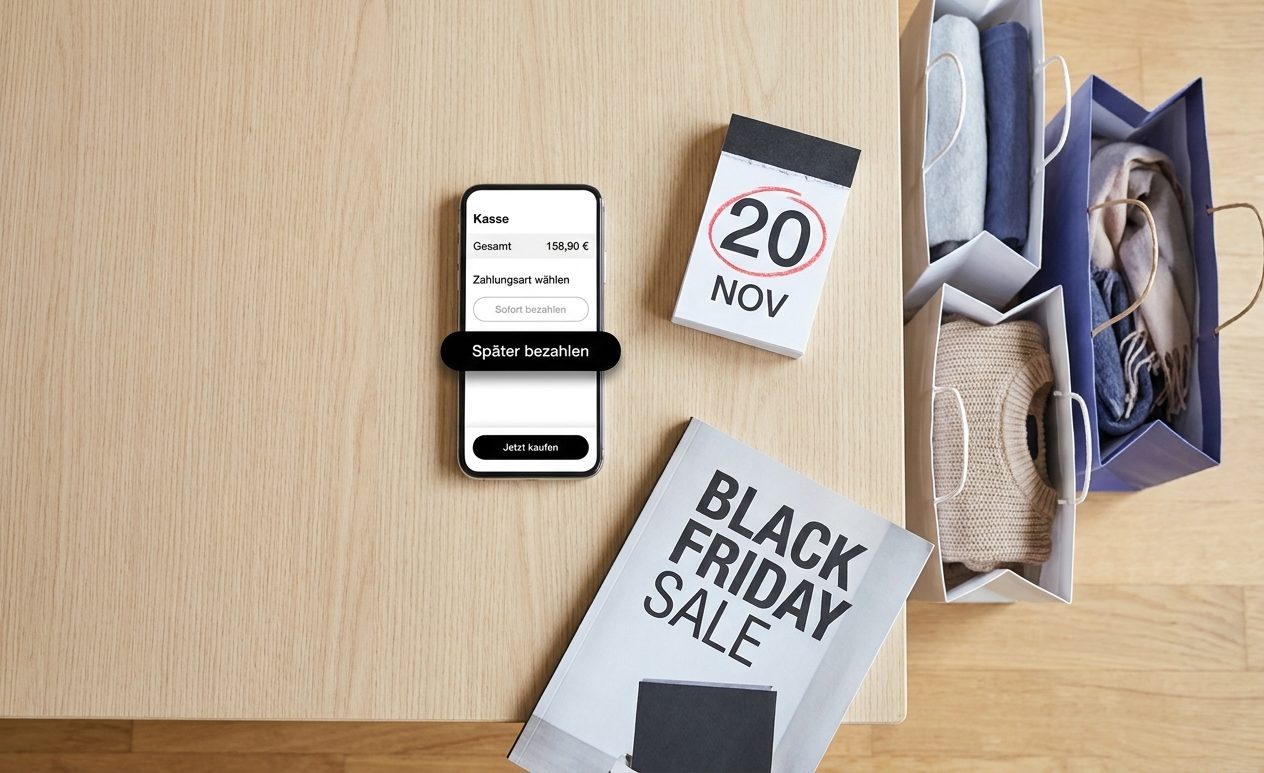
Symbolbild, KI-generiert
Ein Klick, und die Rechnung kommt später
Online einkaufen und erst in 30 Tagen zahlen oder den Betrag in drei Raten aufteilen: Mit Anbietern wie Klarna oder PayPal geht das in vielen Shops mit einem Klick. Gerade rund um Black Friday und vor Weihnachten nutzen das viele.
Ab 20. November gilt dieser Zahlungsaufschub in Österreich rechtlich als Darlehen (Kredit). Grundlage ist die neue EU-Verbraucherkreditrichtlinie, die Österreich umgesetzt hat. Für Sie heißt das vor allem: mehr Schutz, aber auch mehr Prüfung, bevor Sie später zahlen dürfen.
Warum das gerade jetzt wichtig ist
Zwischen Black Friday und Weihnachten wird so viel online bestellt wie sonst im ganzen Jahr nicht. Viele zahlen dabei mehrmals mit „später zahlen“, bei unterschiedlichen Shops und manchmal über unterschiedliche Anbieter.
Jeder einzelne Betrag wirkt klein. Zusammen können im Jänner aber mehrere Raten gleichzeitig fällig werden, genau dann, wenn auch Versicherungen, Jahresabrechnungen und andere Fixkosten anstehen. Den Überblick verliert man dabei leicht. Die neuen Regeln sollen genau hier ansetzen.
Was jetzt als Kredit gilt und was nicht
Neu als Kredit gelten:
- Ratenkauf über Anbieter wie Klarna oder PayPal, auch wenn er zinsfrei ist („0 %“)
- Kauf auf Rechnung mit Zahlungsaufschub über einen solchen Anbieter
- Kleinstkredite unter 200 €, die bisher vom Kreditrecht ausgenommen waren
Nicht betroffen sind:
- Vorauskasse und Sofortzahlung
- Kauf auf Rechnung direkt beim Händler, ohne Zahlungsdienst dazwischen, wenn Sie höchstens 14 Tage Zeit zum Zahlen haben und keine Zinsen oder Gebühren anfallen. Auch Debitkarten von Banken und gängige Kreditkarten sind nicht betroffen
Alte Verträge:
Für Ratenkäufe, die Sie vor dem 20. November abgeschlossen haben, gilt grundsätzlich weiter das alte Recht.
Was sich für Sie ändert
Der Anbieter muss Ihre Bonität prüfen. Bevor Sie später zahlen dürfen, muss geprüft werden, ob Sie sich den Betrag leisten können. Daten aus sozialen Medien und Gesundheitsdaten dürfen dafür nicht verwendet werden. Fällt die Prüfung negativ aus, darf kein Kredit vergeben werden, und Sie müssen anders bezahlen. Hat ein Programm automatisch entschieden, können Sie eine Erklärung verlangen, Ihre Sicht darlegen und eine Prüfung durch einen Menschen fordern.
Sie bekommen klare Informationen. Vor dem Abschluss müssen Sie die wichtigsten Kosten sehen, darunter den effektiven Jahreszins.
Sie können zurücktreten. Vom Kreditvertrag können Sie innerhalb von 14 Tagen ohne Angabe von Gründen zurücktreten. Bei Zahlungsproblemen kommen zuerst Lösungen. Können Sie eine Rate nicht zahlen, muss der Anbieter zuerst nach einer Lösung suchen, etwa einem Aufschub oder kleineren Raten, bevor er den Betrag eintreibt.
Bei Klarna: der Budgetcheck. Klarna setzt die Prüfung über einen Budgetcheck in der App um. Sie geben Ihr monatliches Einkommen und Ihre Fixkosten an, etwa Wohnen, bestehende Kredite und Lebenshaltung. Gehaltszettel oder Zugangsdaten zum Online-Banking brauchen Sie laut Klarna nicht. „Später zahlen“ wird erst nach dem Check freigeschaltet, Ihre Angaben können Sie später ändern.
Vorsicht vor Betrugsmails. Rund um den Budgetcheck sind gefälschte E-Mails im Umlauf, die zur „Klarna-Prüfung“ auffordern. Öffnen Sie lieber direkt die Klarna-App oder tippen Sie klarna.com selbst ein, statt auf Links in Nachrichten zu klicken.
Die Kehrseite: Weil vorher geprüft wird, kann es passieren, dass „später zahlen“ nicht mehr bei jedem Einkauf angeboten wird. Das soll vor allem davor schützen, mehrere kleine Ratenkäufe gleichzeitig anzuhäufen.
Ein Beispiel aus dem Alltag
Sie kaufen im Dezember Geschenke um 600 € und teilen den Betrag über einen Anbieter in drei Raten zu je 200 € auf. Zahlen Sie pünktlich, kostet Sie das meist nichts extra. Dazu kommen zwei weitere Einkäufe mit „später zahlen“, einer über 150 € und einer über 250 €, beide in 30 Tagen fällig. Im Jänner sind dann auf einmal 600 € zu zahlen: die erste Rate und die beiden Rechnungen. Wird eine Zahlung verspätet beglichen, können je nach Anbieter Mahngebühren und Verzugszinsen dazukommen. Was genau anfällt, steht in den Bedingungen des Anbieters. Ab 20. November muss der Anbieter vorher prüfen, ob Sie sich solche Beträge leisten können. Das kann im Einzelfall bedeuten, dass ein weiterer Ratenkauf abgelehnt wird
Häufige Fragen zu Rückforderungen von Kreditgebühren
Wird meine Bonität bei jedem Einkauf geprüft?
Der Anbieter muss vor dem Kredit prüfen, ob Sie ihn zurückzahlen können. Bei Klarna passiert das über den Budgetcheck in der App. Auf Ihr Bankkonto darf der Anbieter dabei nur zugreifen, wenn Sie ausdrücklich zustimmen.
Kann ich weiterhin auf Rechnung zahlen?
Ja. Der Kauf auf Rechnung verschwindet nicht. Über einen Zahlungsdienst wie Klarna gilt er aber künftig als Kredit, mit den Regeln, die oben beschrieben sind.
Gilt das auch für andere Zahlungsdienste?
Ja, wenn ein Zahlungsdienst zwischen Ihnen und dem Shop steht und Sie später oder in Raten zahlen. Eine Zahlung, die sofort abgebucht wird, ist kein Kredit.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Melden Sie sich so früh wie möglich beim Anbieter. Er muss zuerst nach einer Lösung suchen, etwa einem Aufschub oder kleineren Raten. Ignorieren Sie Mahnungen nicht, sonst können Kosten und ein Inkassoverfahren folgen.
Gilt das auch für meine laufenden Ratenkäufe?
Nein. Für Verträge, die Sie vor dem 20. November abgeschlossen haben, gilt grundsätzlich das bisherige Recht.
Vor dem nächsten Ratenkauf
- Überblick behalten: Notieren Sie, welche Raten gerade laufen und wann sie fällig sind.
- Angebote über den effektiven Jahreszins vergleichen, nicht über die Höhe der Monatsrate.
- Kleingedrucktes lesen: Was kostet eine verspätete Zahlung? Gibt es Mahngebühren?
- Rücktrittsfrist nutzen: Sie haben 14 Tage Zeit, es sich anders zu überlegen.
Ein anderes Thema: Ihr Kredit bei der Bank
Zinsen und Gebühren, die Sie bei Klarna, PayPal & Co. vereinbart haben, können Sie wegen der neuen Regeln nicht zurückfordern. Die neuen Regeln schützen Sie bei künftigen Einkäufen. Etwas anderes gilt für klassische Kredite bei einer Bank, etwa einen Wohn-, Auto- oder Konsumkredit. Dort haben viele Banken beim Abschluss eine einmalige Bearbeitungsgebühr verrechnet, die in vielen Fällen unzulässig und völlig überhöht ist. Ob Sie diese Gebühr zurückfordern können, zeigt Ihnen unser kostenloser Schnellcheck.